2026-09-13 08:00:00
我已经分不清澳洲经济到底是好是坏了。
一方面是在利率居高不下的情况下,大家的消费热情不减,餐厅、酒吧、商场到处都是人;另一方面是经营成本提高,小生意似乎更难做了,我喜欢吃的几家餐厅都陆续关店了。
首先是位于Subiaco的VSF Vietnamese Street Food,这家店主营越南菜。
周末去Subiaco买菜的时候,就会顺带去这家店来一碗越南米粉(Pho)。
我一般都点牛肉的Pho,店家会附赠一份小碟,里面是青柠、豆芽和薄荷。汤底的味道酸甜适中,十分对我的口味。
可是有一天我再去的时候,明明已经到了营业时间,却还是关着门。
一看窗户玻璃上贴着一张纸,上面写着“Permanently Closed”。简直是晴天霹雳,怎么会突然就停止营业了呢。
后来我也尝试过其他越南餐厅的Pho,感觉味道都比不上这一家。
其次是在Northbridge的华人餐厅川味居,店如其名,主营川菜。
Northbridge以William St为主街,铺展开来,在珀斯属于一个独特的存在。
一方面,它不算是“唐人街”,但街区里有很多中文元素,奶茶、烧腊、华人超市、卤味店、麻辣烫、火锅以及各类面向华人的服务公司,也算是应有尽有。
另一方面,它又足够“西式”,不少酒吧、夜店也集中在这个区域,靠近City和学校,让这里的夜晚因为年轻人而足够热闹。
川味居就在William St上,店铺不大,但菜单品类很多,味道也还不错。
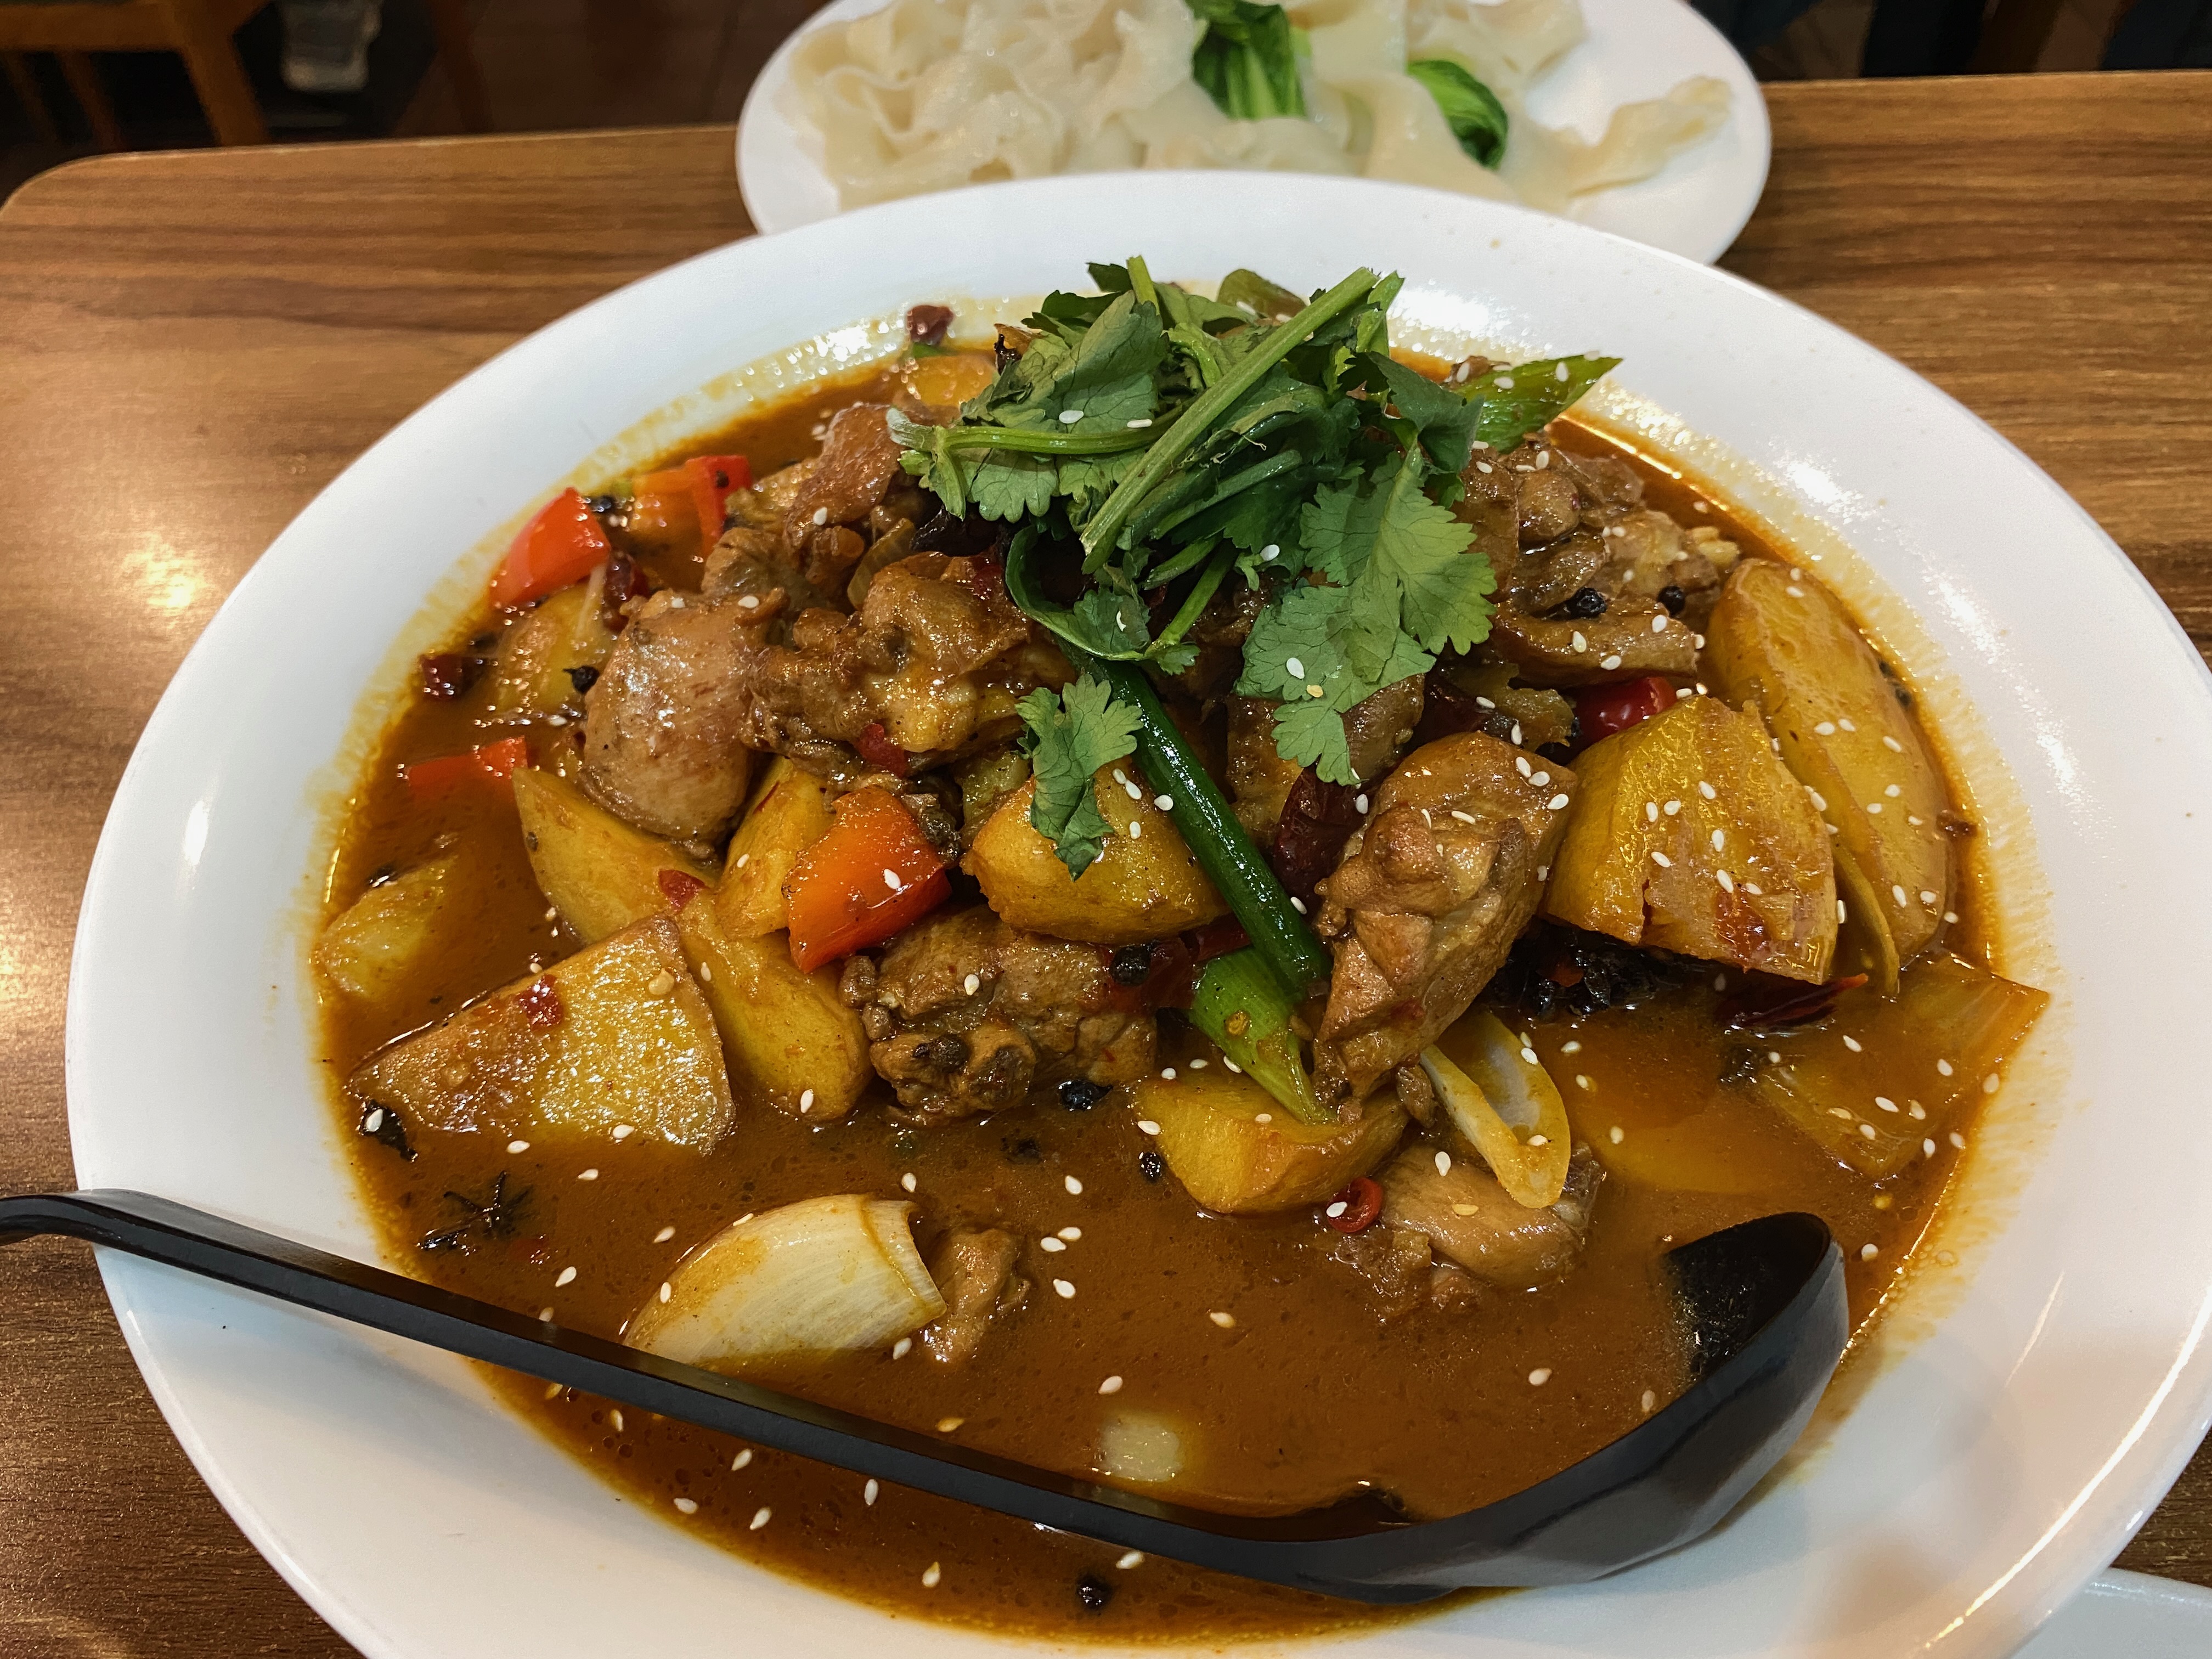
我挺喜欢吃它家的大盘鸡。鸡肉嫩滑,辣度适中,再加上浸泡了汤汁的皮带面,可以说是和国内一个味道,非常正宗。
但遗憾的是,某天刷到有人分享,川味居也永久停业了。
最后是位于Applecross的一家日本料理店Dining Akashi。
第一次去这家店是过生日,我们预订了双人晚餐Omakase,每人93澳元。
店长兼主厨亲自在开放式厨房备餐,一道道菜肴依次呈上,构成了一段美妙的用餐体验。
除了较为正式的晚餐,它还提供午饭,顾客可以按菜单点餐。
我很喜欢吃日料,可以打包票,这绝对是一家非常地道的日本料理店。
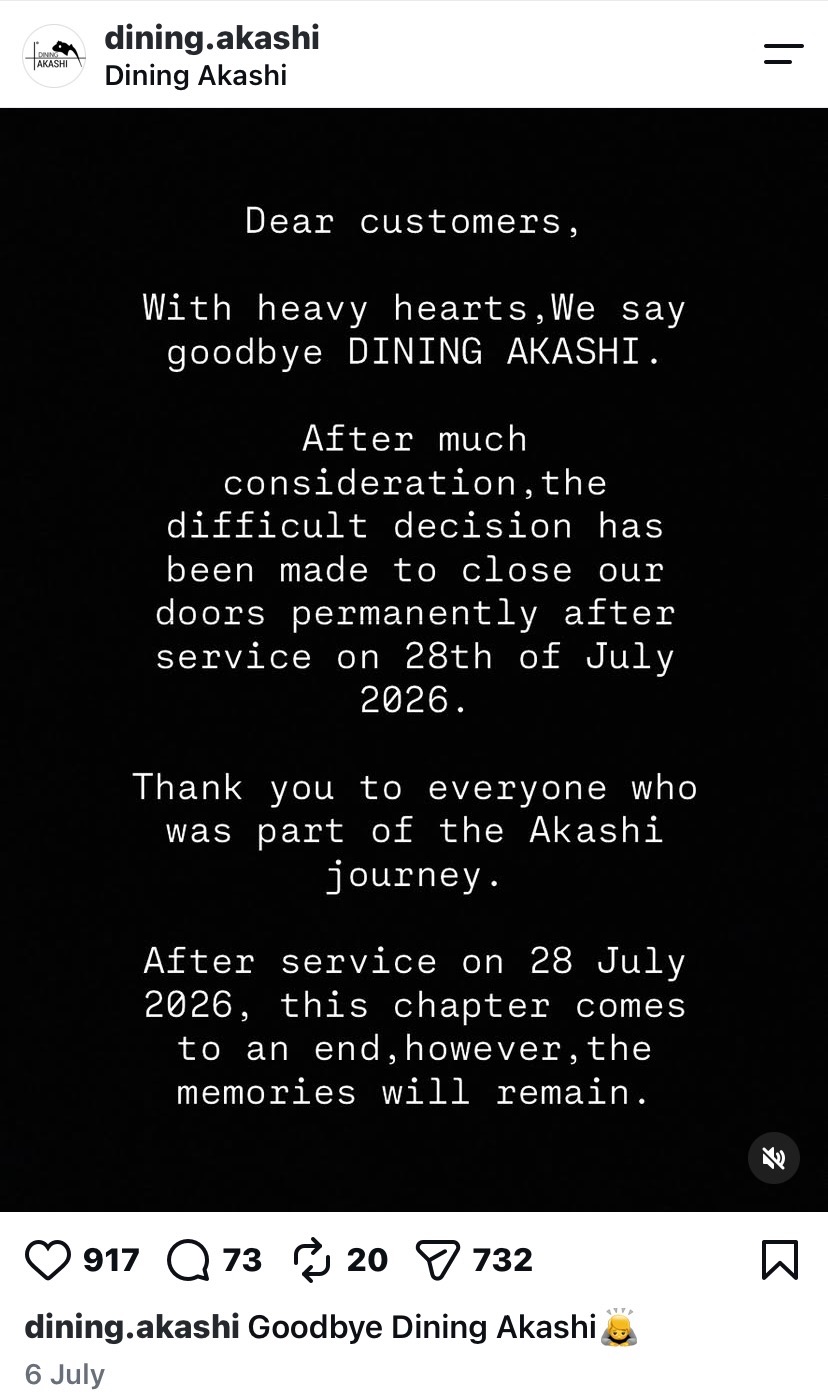
然而,今年7月的时候,我在Instagram上看到它发布的一张图片,宣布7月28日将是最后的营业日。
自此,这家开了六年的餐厅也画上了句号。
喜欢的餐厅宣布闭店,不免让人感到失落,但也给了我一些探索其他店铺的机会。
最近我吃到两家不错的餐厅,在这里稍作记录和推荐。
一家是位于Northbridge的“Fortune Five Chinese Restaurant”,主营广式茶点。
生意非常火爆,经常需要排队。味道也很正宗,一大佐证就是大多数食客都操着粤语,这也从侧面印证了这里口味的地道。
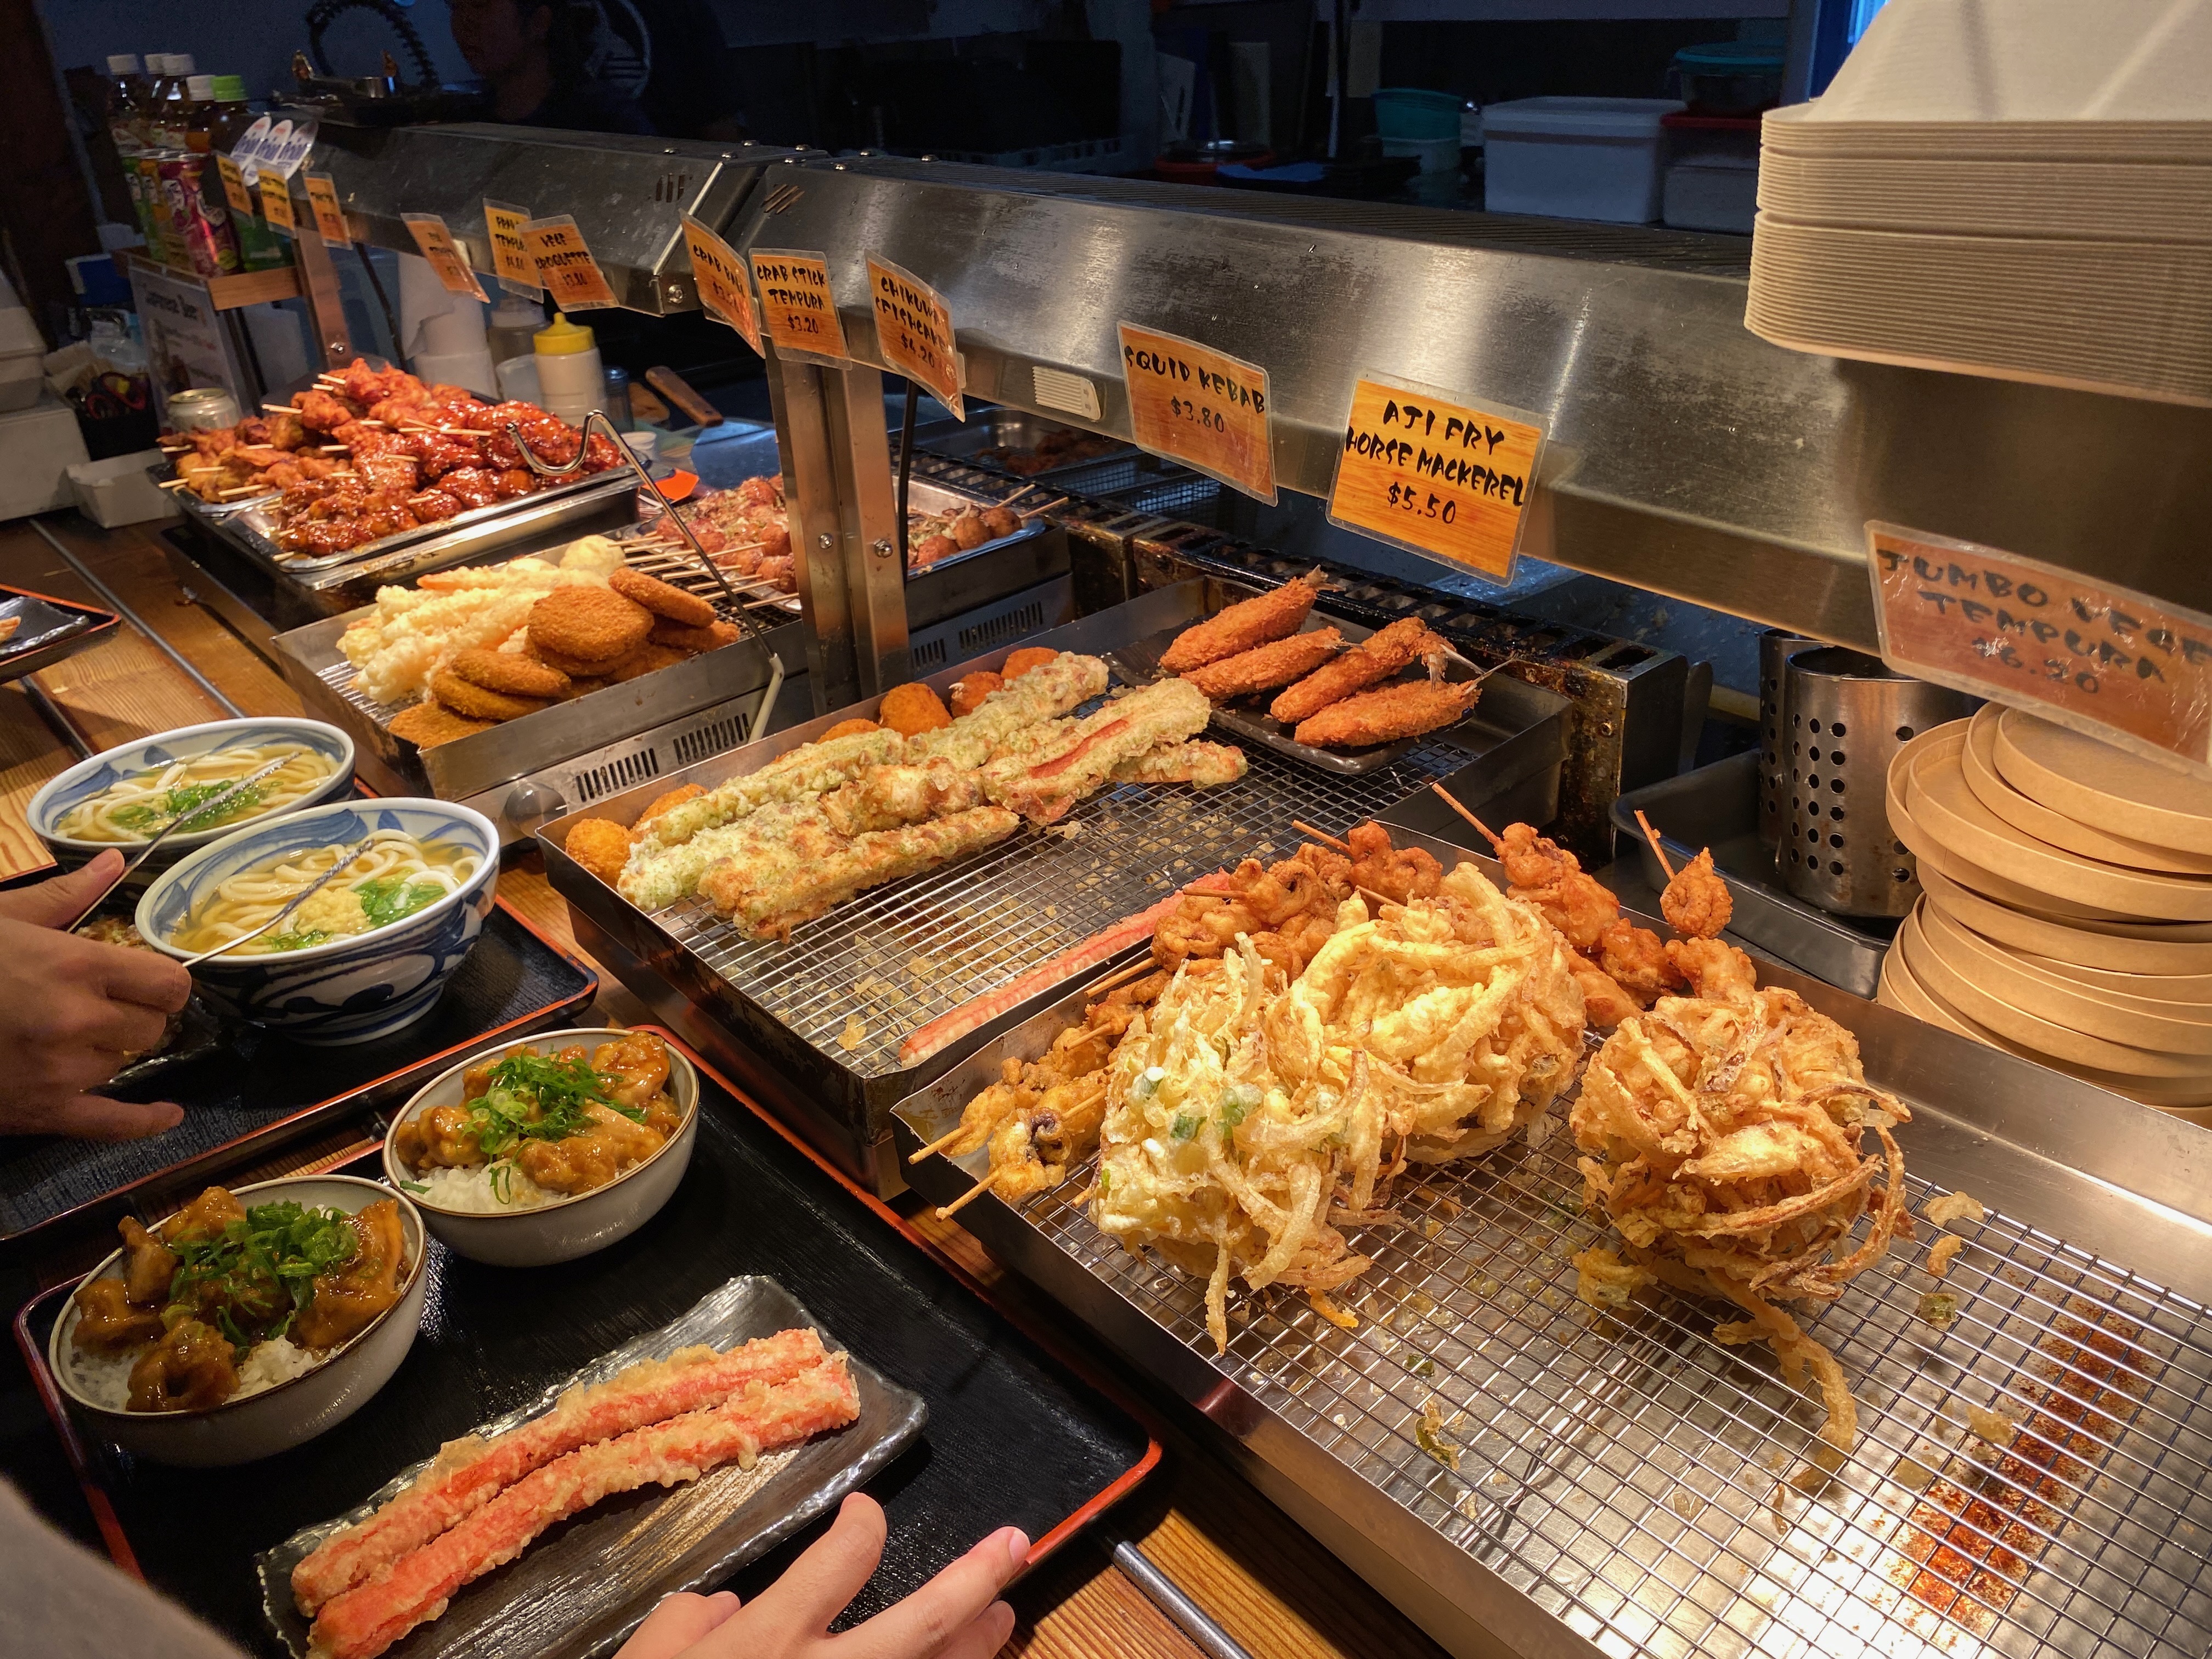
另一家则是在City的“Hifumiya Udon Noodle House”(一二三屋),2018年创立,主营日式乌冬面。
我知道这家餐厅纯属偶然,是因为看到新闻里播报,这家店每天都是现制手工乌冬面。都上新闻了,这家店必然是要排队的,但也不需要等太久,基本上15-20分钟就能吃上了。
点餐的时候能看到店员在现场压制分切乌冬面。味道也很不错,单吃乌冬面不够的话,还可以搭配一些炸物小菜。
有的店是持续多年的火热,有点店则是冷清后的落幕。
就像食客来来去去,餐厅也在不断迎接着挑战。有可能是澳洲经济环境的影响,也可能就是店家赚够了钱想休息,或者是家庭原因选择关闭。
具体是哪一种,外人很难说得准,我们能看到的,往往只是最后贴在门上的那张告示。
总之,品尝过、喜欢过,留下味蕾的记忆,就很好了。
2026-08-23 08:00:00
又到了报税季,作为一个有着工资、存款和投资收入的澳洲牛马,我需要等待雇主、银行和ETF发行方挨个提供Tax Statement,才能填写并提交澳洲税务部门ATO的年度Tax Return表格。
其中,雇主的收入报告算是最快的了,其次是银行的利息收入数据,最后才是ETF发行方,比如Vanguard、iShares,通常在7月底或者8月初才能发出的AMMA Statements。
这个报告上会详细列出上个财年的分红收入和资本收益,投资者可以依照代码自行填写,或者再耐心等待个两到三周,由发行方将数据传送至ATO,投资者只需要核对就好了。
但是最费劲的是,AMMA Statement不是一个发行方给出一份,比如Vanguard给出一份你所投资的由它发行的所有ETF的报告,而是一个ETF一份。
也就是说,你买了多少个ETF,就会收到多少份报告。投资5个就是5份,投资20个就是20份。
这无疑增加了很多工作量。因为你不仅需要等待报告,还需要挨个填写或者检查。
经历了前两年的报税,以及我对投资平台和风险的理解,我开始反思,或许是时候把所有的ETF都集中在一个平台了。
此前,我所使用的是CMC Markets,在《聊聊澳洲的ETF基金交易平台》中我也有所介绍。
CMC Markets允许用户交易股票、ETF、加密货币和大宗商品以及其他类型的资产。除了交易费率的相对优势(之所以说是“相对”,是因为其他平台收费更贵,CMC Markets可以说是性价比很高了),CHESS平台是一个很大的亮点。
CHESS平台是澳大利亚证券交易所(ASX)开发的一个电子证券登记系统,便于投资者进行证券的转移和登记。
举例而言,我之前还使用过Pearler,也是CHESS平台。在我改用CMC Markets之后,我在Pearler提出Transfer,填写表格、打印签字后,Pearler就把我申请转移的ETF,平滑地移交给了CMC Markets。
这种Transfer不涉及买入卖出,仅是一种交易平台的转移,也把持仓的买入信息(日期、金额、份数)一并移交。
这背后的原因很简单,CHESS平台是一种“直接持有”模式,因为你的持仓是登记在个人的 HIN(Holder Identification Number)的,这在澳大利亚证券交易所(ASX)也有记录,即使券商倒闭也不影响你的持仓记录。
因此投资者更有掌控权,CHESS平台也更受投资者的欢迎。
但就像前文所言,也正是因为个人直接持有,在报税时,你会逐个收到税务报告,增加了很多工作量。
和CHESS平台的直接持有模式相对的,则是托管模式。
在托管模式下,一家持牌金融机构(托管人)代为持有投资资产。你的持仓通常以托管人名义存放在合并账户中,平台会给你提供持仓证明,你作为投资者拥有“受益所有权”,享有分红、利息、资本利得等全部经济利益。
不过,也不用担心,这类平台同样受ASIC严格监管,托管人需要符合资本和审计要求,即使本身出现财务问题,客户资产也受到保护。
正是由于持仓都存放在合并账户里,所以年度税务报告和资本利得报告,也统一由托管投资平台生成一份报告。
在报税的时候,可以说是非常便利了。
考虑到这些,我觉得似乎也没有很大的必要非要执着于“是否直接持有”。
在今年报完税以后,我就着手把CMC Markets上持仓的ETF,转移到了澳洲本地发行方Betashares的投资平台Betashares Direct。
在Betashares Direct填写Transfer表格,把申请转移的平台、ETF、数量和购入日期、价格,都录入进去,打印表格,签字,随后上传给Betashares Direct。它会和转出平台沟通处理,大概2-3个工作日,就完成了。
转移后,我的持仓显示在Betashares Direct上,依据购买日期和价格,系统会计算出收益情况。
让我期待的是,明年报税季的时候,我只需要填写一份表格就可以躺平了。
托管模式有点像银行帮你管理保险箱,你拥有里面东西的所有权益,但保险箱登记在银行名下。
Betashares Direct支持购买Betashares作为发行方所发行的ETF,比如A200、NDQ。也支持购买其他发行方的ETF,比如我所持有的VAS、VGS以及IXJ。
没有什么是完美的,托管平台也有它的缺点。
以Betashares Direct为例,自动定投功能目前只支持最多5只Betashares自己发行的ETF。
如果我持有的VAS、IXJ这类非Betashares产品,可能享受不到这个便利,需要另外付费升级到Custom Portfolio。
其次,账户内未投资的现金,利息收益是归平台所有,不会分给投资者。
如果你在未来想把持仓从托管平台换回CHESS平台,这不是简单的broker-to-broker transfer,通常需要先卖出或走特殊的in-specie转移流程。
Betashares Direct针对每个证券收取9.5澳元的转出费,这笔费用必须先在你的现金账户里备好,转账才会被处理。
这篇文章是我个人把所有的ETF投资都转到了一个平台后的思考过程和经验分享,不涉及任何商业宣传。
除了Betashares Direct,其他交易托管平台有Superhero、Vanguard Personal Investor、Interactive Brokers(IBKR)等。
就我个人而言,因为有过直接持有平台的使用体验,清楚自己想要什么,所以才会把持仓都转移到一个平台。
如果你在考虑这个问题,请一定要思考:
2026-08-15 08:00:00
7月底的时候,我收到了一封来自HSBC Australia的邮件:
HSBC has announced that it will be closing its retail banking business in Australia.
HSBC要关闭它在澳洲的零售业务。其中,贷款业务将会在2027年上半年转移给Pepper Money,交易、储蓄和信用账户以及其他投资业务,将会在接下来的18个月内陆续关停。
此后,HSBC的银行卡将无法使用,2%的现金返现也将彻底凉了。
在《我最爱的日常消费返现银行卡—HSBC汇丰澳洲》这篇文章里,我分享了我为什么这么喜欢HSBC银行卡。
主要原因是无管理费和2%现金返现。
相对于其他银行通常会收取每月3至5澳元的管理费,HSBC是无管理费的。同时,其他费用包括储蓄、取现、海外取现、海外交易,也是0手续费。
更让人心动的是,2%的现金返现福利。
只要你达到每月存入2000澳元的要求(可再转走),就能激活次月的2%返现福利,每笔100澳元以下的刷卡或者拍卡支付,都能返现2%。
平时买菜、吃饭、喝咖啡、购物,我都会用HSBC来支付。
有时候金额大于100澳元,如果商家允许,我就分成两个小于100澳元的金额来分别支付,可以说是每一笔都有折扣。
我刚刚打开HSBC的返现汇总页面查看,从2024年移民澳洲办卡以后,至今已经返现了443.75澳元。
我相信很多在澳洲生活够久的华人朋友,累计的返现金额会更多,毕竟这个卡是广受欢迎的买菜卡。

HSBC日常消费卡是普通的银行卡,如果想要升级成为HSBC Premier客户。可以通过两种方式:
连续六个月,每月至少入账9000澳元。(可以转出)
储蓄或投资至少15万澳元,直接升级为Premier。
相对于其他国家强制要求的储蓄金额,HSBC澳洲的转账升级可以说是最简单的Premier达标要求了。
Premier客户除了享受基本福利外,还有一些跨境转账等的特殊权益。
我之前连续转入了六个月的9000澳元,顺利在第7个月升级成为了Premier客户,然后就申请了HSBC Premier World Mastercard 信用卡。
这张信用卡挺好用的,送积分、旅行险等等。当时是免年费的,后来改了政策,开始收取199澳元年费后,我就取消了。
现在回想起来,这种银行卡政策的修改,福利大打折扣,其实就是一种经营层面的信号,只是在一年后才开始真正体现出来。
当习惯了日常消费都有2%的折扣后,听到要取消的消息,就觉得很幻灭。
随后我就开始查找,是否有可以替代HSBC的银行卡,比如类似的现金返现福利。
我看到Australian Military Bank有一张Military Rewards Account,这家银行主要面向澳洲军队客群,但是也给大众提供服务。
这张卡同样没有管理费,只要每月存入2000澳元(应该也可以转出吧),就能获得1%的现金返现,每月25澳元封顶。
此外,我发现有些银行卡还提供Gift Card的折扣销售。
比如Macquarie银行,就会卖一些Coles、Woolworths、Bunnings、Kmart等日常消费的商店的礼品卡,折扣也不算少。Coles和Woolworths都是3.5%折扣。
我还没有申请,因为至少还能再使用一段时间HSBC。
同时,我也再看其他的信用卡类的产品,如果不给返现,或许信用卡返积分也是一个不错的方式。
看到这篇文章的朋友们,如果有不错的推荐,欢迎留言分享。
2026-07-01 08:00:00
今天是2026年7月1日,新财年的第一天。
澳洲的新财年通常意味着一些东西要涨价,比如超市里的牛奶、加油站的油价,还有各种政府收费。今年也不例外,只是这次涨得有点狠。
从今天起,澳洲绝大多数签证的申请费用上调了约25%。
但对于我们这些永居人士来说,最直接的冲击是居民返回签证(Resident Return Visa),也就是我之前写过的155/157签证,费用从490澳元直接跳到了1475澳元,涨幅超过200%。
我在2024写过一篇文章:《如何在澳洲永居签证到期后续签?》,里面详细介绍了申请的流程和材料。
简单来说,永居签证在首次下发时通常有5年的出入境有效期。5年一过,虽然永居身份还在,但你一旦出了境,就没有合法的签证可以回来了。这时候就需要申请居民返回签证,来续上这个“出入境许可”。
这不是一个可以随便跳过的签证。只要你还有两地往返的需求,回国探亲也好,出门旅游也好,这个签证就是绕不开的。
而现在,绕不开的代价从490刀变成了1475刀。
我在2024年申请155签证的时候,490刀的费用让我觉得还算合理,毕竟是DIY申请,天天表格,省掉了中介费,整体还在可接受的范围内。
但1475刀,我就要重新掂量一下了。
这个价格已经接近一张来回机票了。对于经常在中澳两地走动的人来说,隔几年就要交一次这个费用,确实是一笔不小的开支。
最让人无语的事,这个签证基本上都是机器审核的。如果你长居在澳洲,满足了居住条件(比如超过两年),系统识别验证后,就会直接下签。除了那种疑难申请,普通PR的申请,可以说毫无人工审核压力。
当然,政府涨价自有它的逻辑。近年来澳洲一直在控制净移民规模,提高签证费用既是财政收入来源,也被视为一种价格杠杆,减少申请人数量。
只是这种调整对于已经拿到永居的人群来说,有点“无处可逃”的感觉,因为这是必须要办的。
不过我也看到有网友说要直接入籍了,可能这也是政府的目的之一吧。
几点实际的提示:
签证费以提交日期为准。 如果你在6月30日前提交了申请,费用还是490澳元。7月1日之后提交,就是1475澳元。
如果暂时没有出境计划,可以先不急。 只要你不出境,永居身份不受影响,工作学习生活都正常。等到真正有出行需求再申请就好,不需要提前囤着。因为它下签很快,但下签不用,就浪费了签证的部分时效。
申请流程没有变化。 涨价的只是费用,申请材料和流程与之前相同,可以参考我之前的文章。
每次新财年,总会有一些新变化需要适应。
这次签证涨价的幅度出乎不少人的意料,特别是155签证超过200%的涨幅,在历史上确实比较罕见。
如果你也是永居人士,且近期有出境计划,最好提前把这笔费用纳入预算里,免得临时被数字吓一跳。
2026-06-07 08:00:00
在澳洲住久了,有些事情是慢慢才意识到不一样的。
比如狗。
澳洲人养狗的比例不低,走在住宅区的街道上,时不时就能看到有人牵着一只金毛或者边牧悠悠地散步。
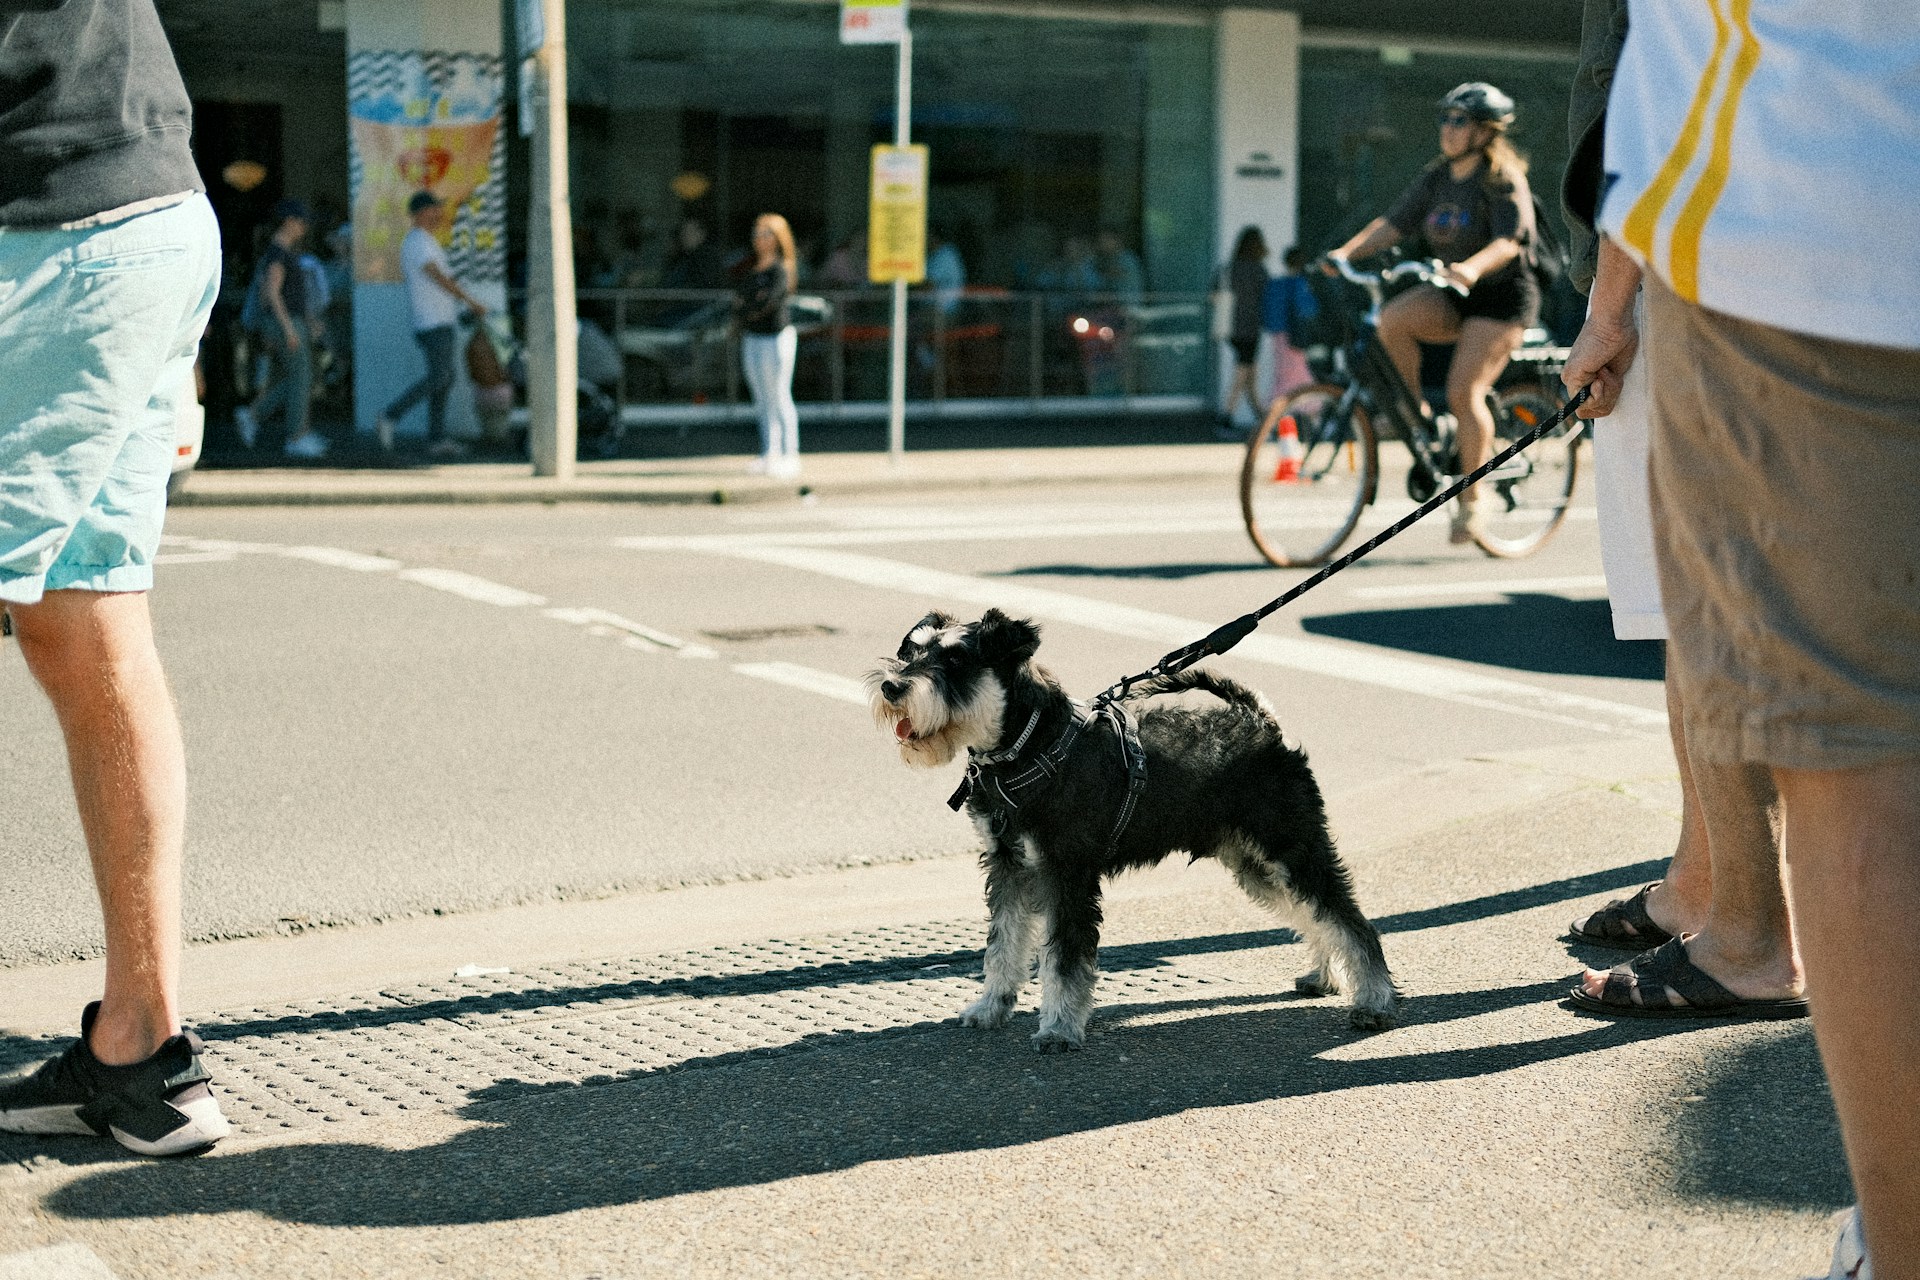
但奇怪的是,你几乎不会看到狗狗停下来,对着电线杆或者路边的树干”盖章”,就是那种在其他地方很常见的画面,狗抬起一条腿,很认真地在某个角落撒尿标记。
我没有养狗,但我有留意过这件事。
一开始以为是错觉。后来刻意观察了几次,发现确实如此。遛狗的人经过一根柱子,狗凑过去闻了闻,主人轻轻一带绳子,狗就跟着走了。或者就是狗狗一直跟着主人散步,干干净净,若无其事。
后来跟朋友聊起来,才慢慢拼凑出一些原因。
首先是大多数澳洲人家都有自己的后院。狗平时在院子里跑来跑去,生理需求基本上在家里就解决了。出门散步更像是一种社交活动,而不是”憋了一天终于可以出来了”的如厕之旅。需求不同,行为自然就不一样。
其次是这边对公共空间有一种很根深蒂固的尊重感。不是规则写在哪里,而是一种默认的共识。别人家门前的草坪,哪怕只是路边的那一小块verge,也不是你家狗随便标记的地方。你会看到狗主人在狗想停下来的时候主动把它引开,不是训斥,就是自然地换个方向,带着走。
还有一点,珀斯的天气实在太晒了。就算真的留下了什么,没多久就蒸发得干干净净,痕迹和气味都留不住。这可能也让整件事在视觉上变得不那么明显。
不过我觉得最根本的,还是狗公园(dog park)这个东西的存在。
我看了ABC的一部剧叫做《Dog Park》,主要剧情就是几位遛狗人士在狗公园里产生了羁绊,进而发生的故事。
回到生活,确实是在家附近随便走几分钟,基本都能找到一块专门的围栏区域,狗可以放开绳子自由跑动,想在哪里留记号就在哪里留。需求有了出口,街道上自然就清爽许多。
我有时候会想,一个城市对待动物的方式,其实很能反映这座城市的某种底层逻辑。澳洲人对狗好,但这种”好”不是溺爱式的随心所欲,而是有一套默契在里面——你可以带着你的狗来,但我们共同维护这个空间。
也不知道为什么,觉得这件小事挺值得记一下的。
当然,也欢迎在澳洲的养狗和爱狗人士留言,告诉我的你的看法。
2026-04-05 08:00:00
最近Costco在搞会员促销活动,4月2日之前,新办Gold Star会员(65刀/年)赠送20刀购物卡,升级Executive会员(135刀/年)则赠送40刀购物卡。
算下来,Gold Star会员实际只要45刀一年。
看到这个活动的时候,我和队友讨论了一下,就在网上办了一张。
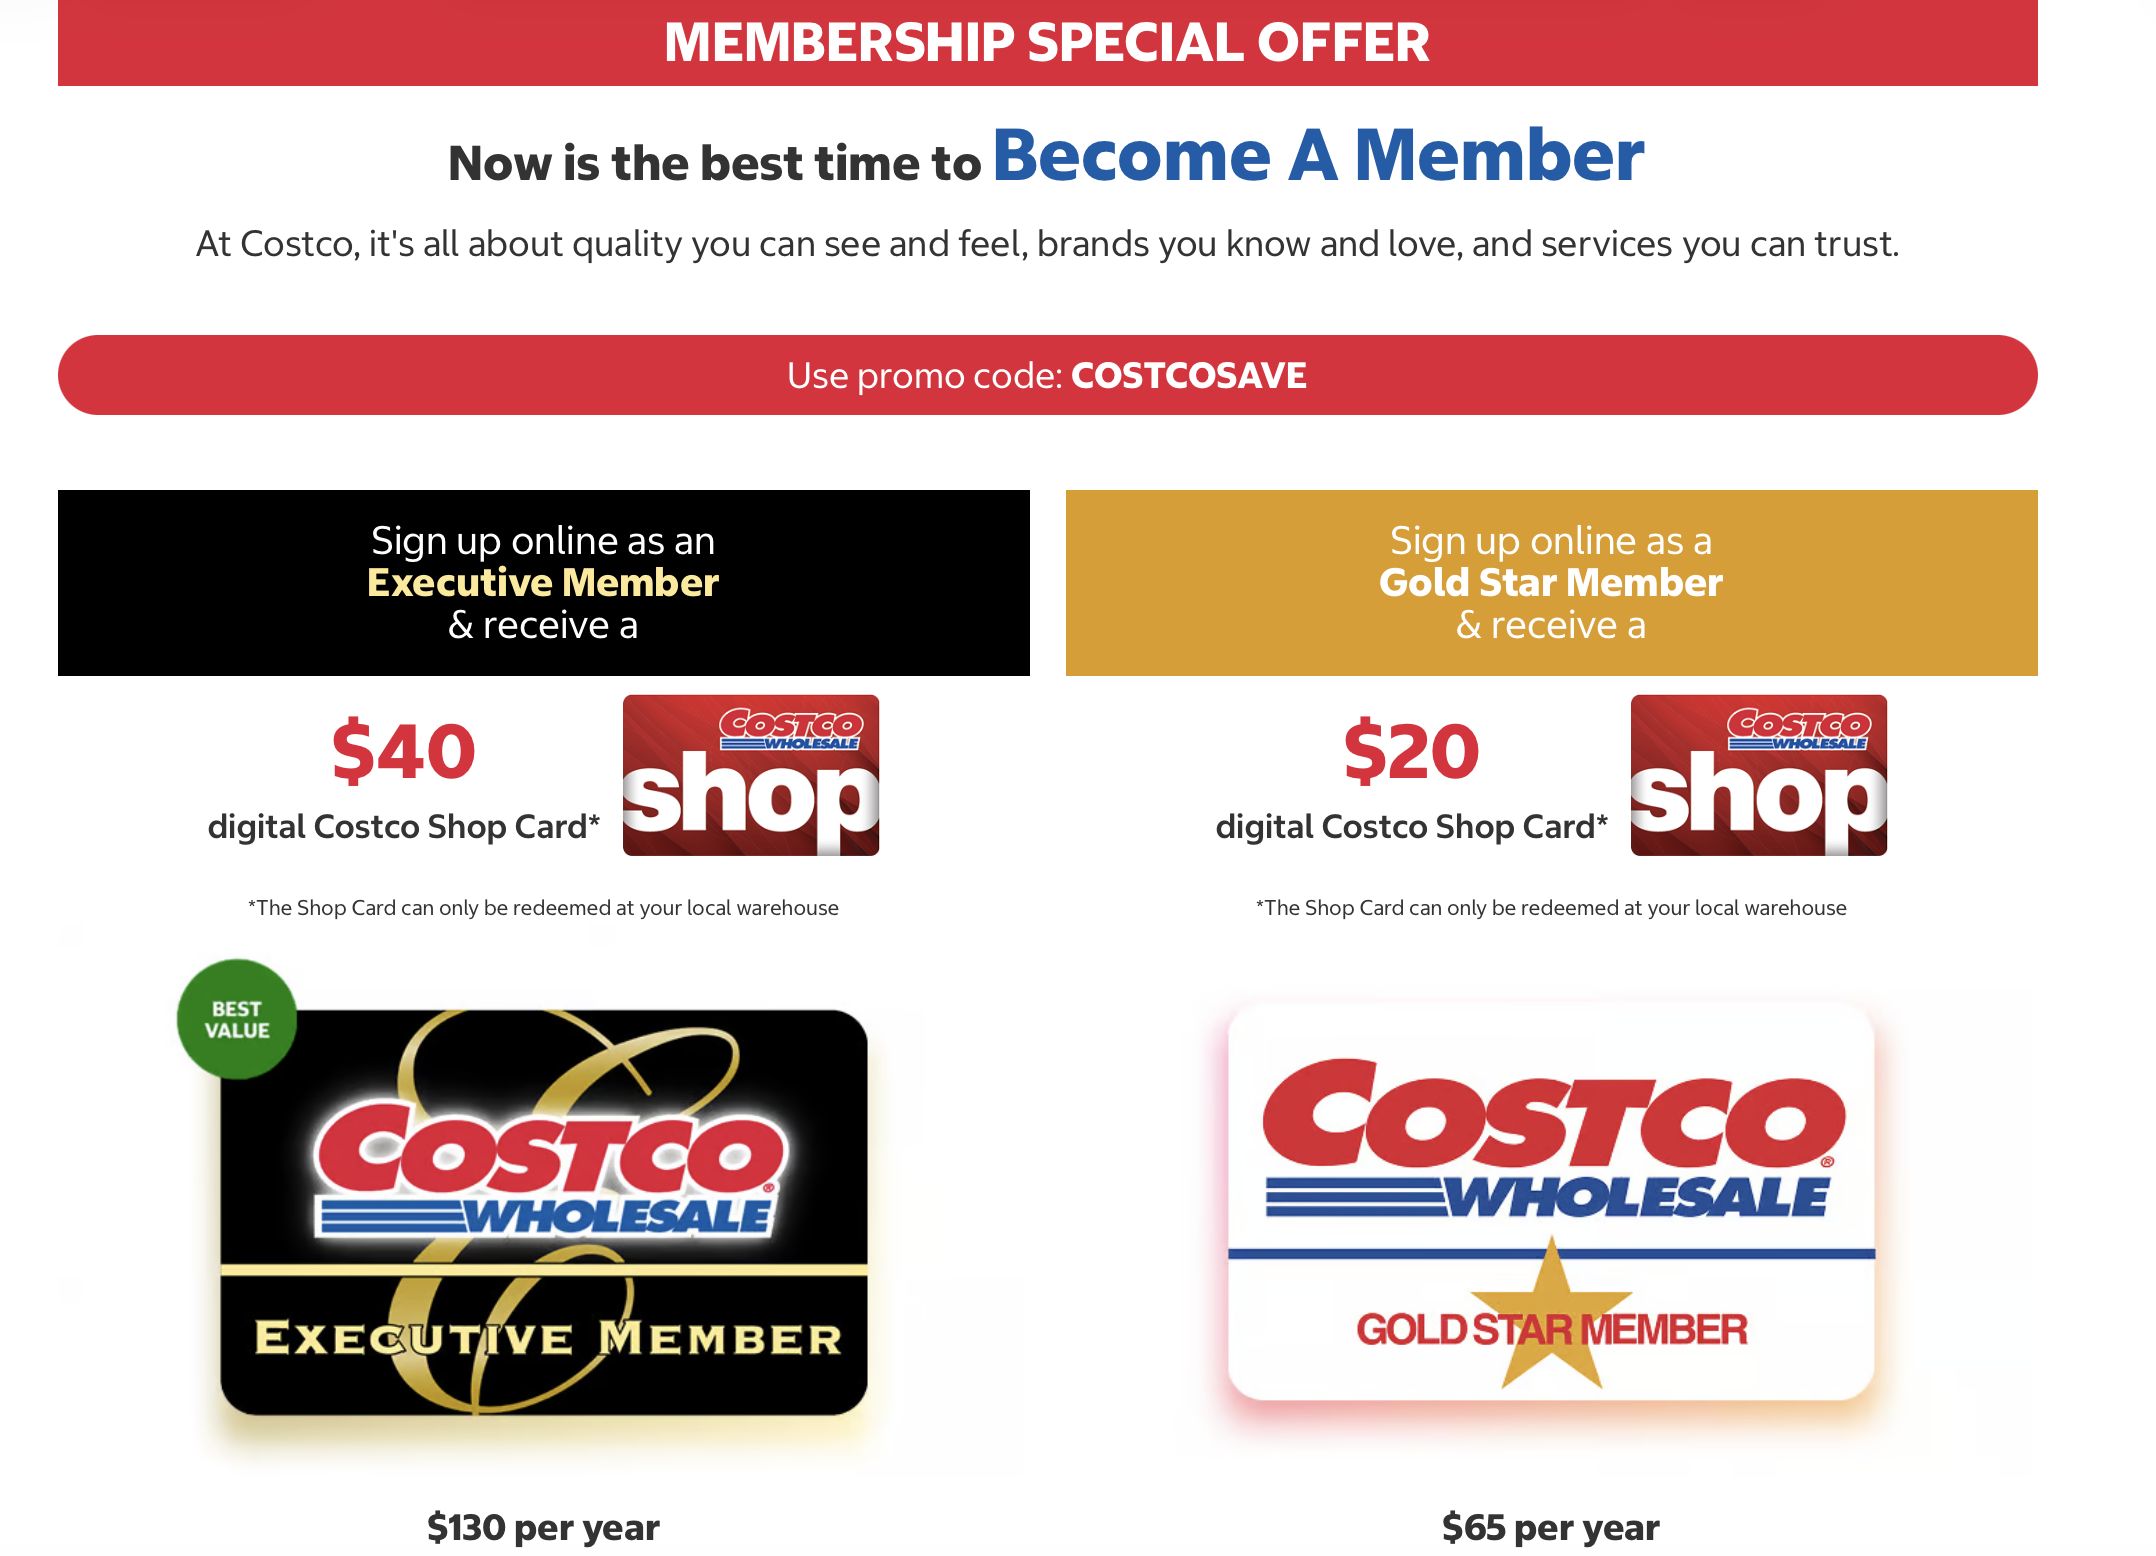
线上办理的流程很顺畅。进入Costco官网,选择会员类型,填写姓名、地址、邮箱,付款,整个过程也就几分钟。
我输入这次活动的促销码COSTCOSAVE,付款完成后,收到一封确认邮件,里面有会员号。第二天又收到了赠送的20刀礼品卡。
在线办卡之后,会员卡还是待激活状态,需要到线下门店的客服柜台完成身份验证。
客服人员需要能够证明姓名和地址的证件,来核对信息。还会当场拍了一张大头照,然后打印出一张实体卡,整个过程不超过五分钟。
客服顺带提了一句:实体卡丢失不补办,可以使用App里的数字卡代替。这一点倒是挺现代的,毕竟现在出门带手机就够了。
复活节假期,周五商店基本都不营业。周六一大早,我们就开车去了Costco。
进门之前,我注意到停车场旁边有一个Costco自己的加油站,油价看起来比外面便宜不少。停车场很大,但节假日人也多,转了一圈才找到位置。
一进门就感受到了那股仓储感——天花板很高,货架很高,推车也比普通超市的大一圈。我拿到实体卡后,就去入口扫描进入了,很方便。
店内的布局按品类分区,生鲜、冷冻、日用品、电器、服装一应俱全。不同的是,这里每一件商品的体量都相当可观——一箱饮料动辄二三十罐,一袋米直接五公斤起步。
购物的人很多,尤其是靠近生鲜区和冷藏柜的地方,推车几乎都挤在一起,侧身才能通过。
我们沿着货架慢慢逛,看到价格合适的就放进车里,也有不少东西,拿起来,又默默放回去了。
最终买了Brita滤水器的滤芯、厕纸和抽纸,还有一些吃的喝的,结账的时候花了一百五十多刀。
结账也很顺畅,排队、扫码、付款、走人,没有太多等待。出门的时候,工作人员会核对一下小票和购物车里的商品。
逛完以后,我认真对比了一下价格,感受比较复杂。
便宜的地方是真便宜。
滤水器滤芯、厕纸、抽纸这类日用品,Costco的单价明显更低,有的甚至比Coles和Woolworths打半价时还要划算。
这类商品有一个共同特点:不容易过期、用量稳定、不占冰箱空间。一次性囤上几个月的量,既省钱,又省去了反复采购的麻烦。
但并不是所有东西都便宜。
今天看了一下牛肉和葡萄,价格反而比Coles和Woolworths的日常价格更贵。
更直观地说,Costco的优势集中在”标准化、耐储存、高频使用”的品类,比如纸品、清洁用品、饮料、零食大礼包、营养品等。
对于生鲜、蔬果这类需要新鲜度、且用量不固定的东西,普通超市反而更有竞争力——你可以按需购买,不用担心吃不完浪费。
Costco最大的挑战,对我们来说,不是价格,而是”量”。
店里几乎所有商品都是大包装,适合人口多的家庭一次性采购。但我们两个人住,每次面对的都是”冰箱放不下、一时半会儿吃不完”的困境。
今天买的那些吃喝,回家分装之后,冰箱已经相当饱和了,接下来一段时间大概不需要再买零食了。
所以Costco适不适合你,可能真的得看家里几口人。人多的家庭,Costco几乎可以成为主力采购渠道;人少的话,更适合专门来囤日用品,生鲜和食品还是随买随用更合适。
Costco的也没有像Woolworths或Coles积分那样的积分返现体系。能省的钱,完全来自它本身的批发定价,而不是叠加活动。
所以如果你习惯了在大超市”等半价再出手”的节奏,Costco的购物逻辑其实是不一样的——它不打折,但它的日常价格在某些品类上已经低于别人的折扣价了。
如果只算今天买的滤芯和纸巾,和平时在Coles买的价格相比,差价大概能省下二三十刀。再加上加油站的油价优势,只要以后偶尔来加个油、顺便囤一次日用品,45刀的年费基本就回来了。
当然,前提是你家附近有Costco,开车过来不费劲。如果每次来回都要折腾很久,那可能就另当别论了。
至于下次什么时候再来,我还没想清楚。不过下次可能会顺便把油也加了,充分发掘一下这张会员卡的价值。


